
Par TEAM Richbourse, le 27 Octobre 2026
BOA Niger : le bénéfice fait plus que doubler après une année difficile
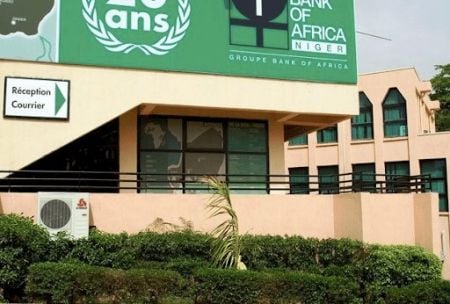
(Agence Ecofin) - La baisse des frais généraux et du coût du risque contribue à l’amélioration des performances de BOA Niger, tandis que la progression des revenus reste plus modérée. Cette évolution intervient après un exercice 2025 marqué par des provisions exceptionnelles et des dépréciations qui avaient lourdement pesé sur les comptes.
BOA Niger poursuit son redressement. Sur les neuf premiers mois de 2026, son bénéfice net atteint 6,29 milliards FCFA (10,6 millions $), contre 2,84 milliards un an auparavant. Cette progression de 121,88 % dépasse largement celle du produit net bancaire, principal indicateur de ses revenus, en hausse de seulement 7,9 %, à 16,86 milliards FCFA.
La banque tire d’abord parti de ressources moins coûteuses. Selon son rapport au 30 septembre, cette évolution améliore sa marge bancaire. Parallèlement, les frais généraux diminuent de 6,18 %, à 8,37 milliards FCFA. La combinaison de recettes supplémentaires et de dépenses réduites porte le résultat brut d’exploitation à 7,87 milliards, en progression de 32,74 %.
Le recouvrement apporte un autre soutien. Le coût du risque recule de 23,21 %, à 1,98 milliard FCFA. La direction attribue cette amélioration à une récupération plus efficace des impayés et à une gestion plus prudente des risques. Avant impôts, le résultat augmente ainsi de 90 %, à 6,41 milliards.
Un effet supplémentaire apparaît à la lecture du tableau : la différence entre résultat avant impôts et bénéfice net tombe de 539 millions à 120,5 millions FCFA. Cette diminution de 418,5 millions représente environ 12 % de l’augmentation du bénéfice, selon nos calculs. Elle explique une partie de l’écart entre les deux rythmes de croissance, même si le rapport n’en précise pas l’origine fiscale.
Le rebond intervient après un exercice particulièrement éprouvant. En 2025, BOA Niger avait terminé l’année avec seulement 409 millions FCFA de bénéfice, contre 5 milliards en 2024. Dans son rapport d’activité annuel, la banque faisait notamment état d’une provision exceptionnelle supplémentaire de 4,8 milliards destinée à assainir ses actifs. Son conseil d’administration mentionnait également des coûts fiscaux exceptionnels et des dépréciations sur des immobilisations hors exploitation.
La reprise était déjà perceptible au premier semestre 2026, avec un bénéfice en hausse de 43 %. Les revenus accélèrent depuis : par différence entre les publications semestrielle et trimestrielle, le produit net bancaire du seul troisième trimestre progresse d’environ 18,2 % sur un an.
Le dernier trimestre restera néanmoins décisif. En 2025, le bénéfice affiché à fin septembre avait été largement absorbé à la clôture. Les résultats actuels témoignent d’un redressement, mais ne permettent pas encore d’établir le bénéfice annuel ni de conclure à une baisse des taux proposés aux clients.
Fiacre E. Kakpo
Edité par Vahid Codjia
Source : Agence Ecofin

ARTICLES CONNEXES
SOYEZ LE PREMIER À REAGIR À CET ARTICLE
Pour poster un commentaire, merci de vous identifier
Recevez gratuitement par email nos informations sur la bourse.